


 USD

Circle busca mudanças na MiCA enquanto cirBTC estreia no Ethereum e Arc

Emissor de stablecoin mira regras de liquidez da UE enquanto amplia o acesso a colateral em Bitcoin
TL;DR
- A Circle pediu à Comissão Europeia que revise partes da MiCA que cobrem liquidez de stablecoins, emissão múltipla, reconhecimento estrangeiro e gestão de reservas.
- A empresa propôs um arcabouço de equivalência que poderia dar a stablecoins não-UE qualificadas acesso regulado aos mercados europeus.
- Separadamente, a Circle lançou o cirBTC no Ethereum e na blockchain Arc para aplicações de empréstimo, trading e liquidez com lastro em Bitcoin.
Negocie de forma mais inteligente na Jupiter, a principal DEX da Solana, feita para execução rápida e alta liquidez.
Faça swap de tokens com taxas competitivas, roteie automaticamente entre várias fontes de liquidez e acesse perpétuos, DCA e ferramentas avançadas de trading — tudo em um só lugar!
A Circle pediu à Comissão Europeia que revise partes do arcabouço de Markets in Crypto-Assets stablecoin, argumentando que mudanças pontuais podem melhorar a liquidez, o acesso ao mercado e a gestão de reservas na Europa. Separadamente, a empresa lançou o Circle Wrapped Bitcoin, ou cirBTC, no Ethereum e na sua blockchain Arc blockchain, permitindo que detentores de Bitcoin usem BTC como colateral em mercados onchain compatíveis sem vender o ativo subjacente.
Circle busca acesso global mais amplo a stablecoins sob a MiCA
A Circle enviou sua resposta à Consulta de Revisão da MiCA da Comissão Europeia em 1º de outubro de 2026. A empresa emite USDC e EURC sob a MiCA e disse que sua experiência operacional lhe dá conhecimento direto de como o arcabouço funciona.
“A Circle enviou sua resposta à Consulta de Revisão da MiCA da Comissão Europeia. Nosso feedback se baseia em dois anos de experiência operando USDC e EURC sob a MiCA, com foco em fortalecer o papel da Europa como um mercado dinâmico e líquido de stablecoins. Na resposta, nós…” disse a Circle.
A Circle disse que a MiCA estabeleceu um arcabouço regulatório sólido, com cerca de 30 e-money tokens atualmente autorizados. No entanto, argumentou que o acesso às principais stablecoins globais segue limitado. Entre as 25 maiores stablecoins por capitalização de mercado, apenas 3 — USDC, USDG e EURC — são reguladas sob a MiCA.
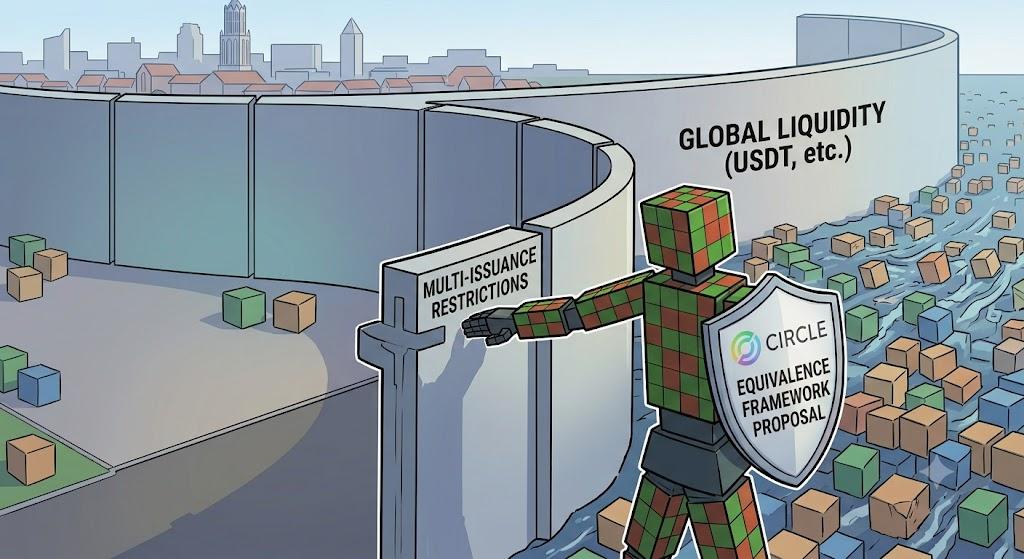
A empresa disse que a questão central é o acesso à liquidez global, e não a falta de emissores europeus regulados. A Circle propôs manter a emissão múltipla, um modelo em que a mesma stablecoin pode ser emitida por entidades reguladas em diferentes jurisdições. Disse que restrições a esse modelo poderiam empurrar clientes europeus para plataformas offshore, levando as transações para fora das proteções da MiCA. A Circle propôs salvaguardas adicionais, incluindo mecanismos para mover ativos entre reservas globais e reservas que dão suporte às operações europeias.
A Circle também propôs um sistema de equivalência mais amplo para stablecoins não-UE. No processo sugerido em 2 etapas, a Comissão Europeia primeiro determinaria se outra jurisdição oferece um nível equivalente de proteção regulatória. Em seguida, a Autoridade Bancária Europeia identificaria emissores qualificados dentro desse arcabouço, com a distribuição na Europa sendo feita por meio de uma instituição licenciada localmente.
A empresa disse que emissores estrangeiros poderiam continuar sendo supervisionados principalmente por reguladores em suas jurisdições de origem enquanto cumprem condições reconhecidas como equivalentes aos requisitos europeus. A Circle também propôs reconhecimento recíproco que poderia dar a stablecoins emitidas na UE acesso semelhante a mercados no exterior.
Regras de reservas foram outro foco. A Circle argumentou que depósitos bancários obrigatórios podem expor emissores de stablecoins a riscos dentro do sistema bancário. Apontou para março de 2023, quando a USDC perdeu temporariamente sua paridade com o dólar após a Circle divulgar que US$ 3,3 bilhões de suas reservas estavam no Silicon Valley Bank. Autoridades dos EUA depois protegeram depositantes e disponibilizaram os recursos, após o que a USDC recuperou seu valor em dólar.
A Comissão Europeia considerará as contribuições de participantes do mercado como parte de sua revisão da MiCA antes de avaliar possíveis mudanças e tomar decisões regulatórias.
cirBTC leva colateral em Bitcoin para Ethereum e Arc
Separadamente, a Circle lançou o cirBTC no Ethereum e na Arc. O token é lastreado 1:1 em BTC nativo e foi projetado para levar o Bitcoin para aplicações de smart contract que não conseguem suportar BTC nativo diretamente. A Circle disse que o cirBTC não é nem um derivativo nem um produto com rendimento, mas uma representação de Bitcoin para mercados compatíveis de empréstimo, trading e liquidez.
Um minerador de Bitcoin, uma trading firm ou um caixa corporativo poderia, por exemplo, depositar cirBTC como colateral e tomar USDC emprestado para despesas operacionais ou capital de giro sem vender seu Bitcoin. Participantes do mercado também podem fornecer cirBTC ou USDC a protocolos de empréstimo ou fornecer wrapped Bitcoin a pools de liquidez de decentralized exchange. Taxas de juros, exigências de colateral, índices de loan-to-value e regras de liquidation são definidas pelos protocolos individuais, e não pela Circle.
“Cada cirBTC é lastreado 1:1 por BTC nativo e resgatável por BTC por meio do fluxo aplicável do Circle Mint”, disse a Circle. O Bitcoin subjacente é mantido por meio da afiliada da Circle nas Bermudas e custodiado pela Circle National Trust, enquanto o Proof of Reserve da Chainlink fornece informações onchain sobre as reservas. A Circle também divulgou endereços de reserva que permitem que participantes do mercado inspecionem o lastro.
A Circle disse que o cirBTC deve se expandir para redes adicionais de smart contract ao longo do tempo. As ações da Circle eram negociadas a $84.71, em alta de 2.18% no dia.
Este artigo foi revisado e aprimorado pelo ChatGPT.


